Ruhestandsplanung, die die deutschen Besonderheiten abbildet
Plane, wie lange dein Geld im Ruhestand reichen könnte.
Simuliere Sparen und Entnahmen mit Inflation, deutschen Steuerannahmen und später einsetzender Rente. Kostenlos und ohne Konto.
- Keine Registrierung nötig
- Finanzielle Eingaben werden nicht gespeichert
- Orientierende Schätzungen
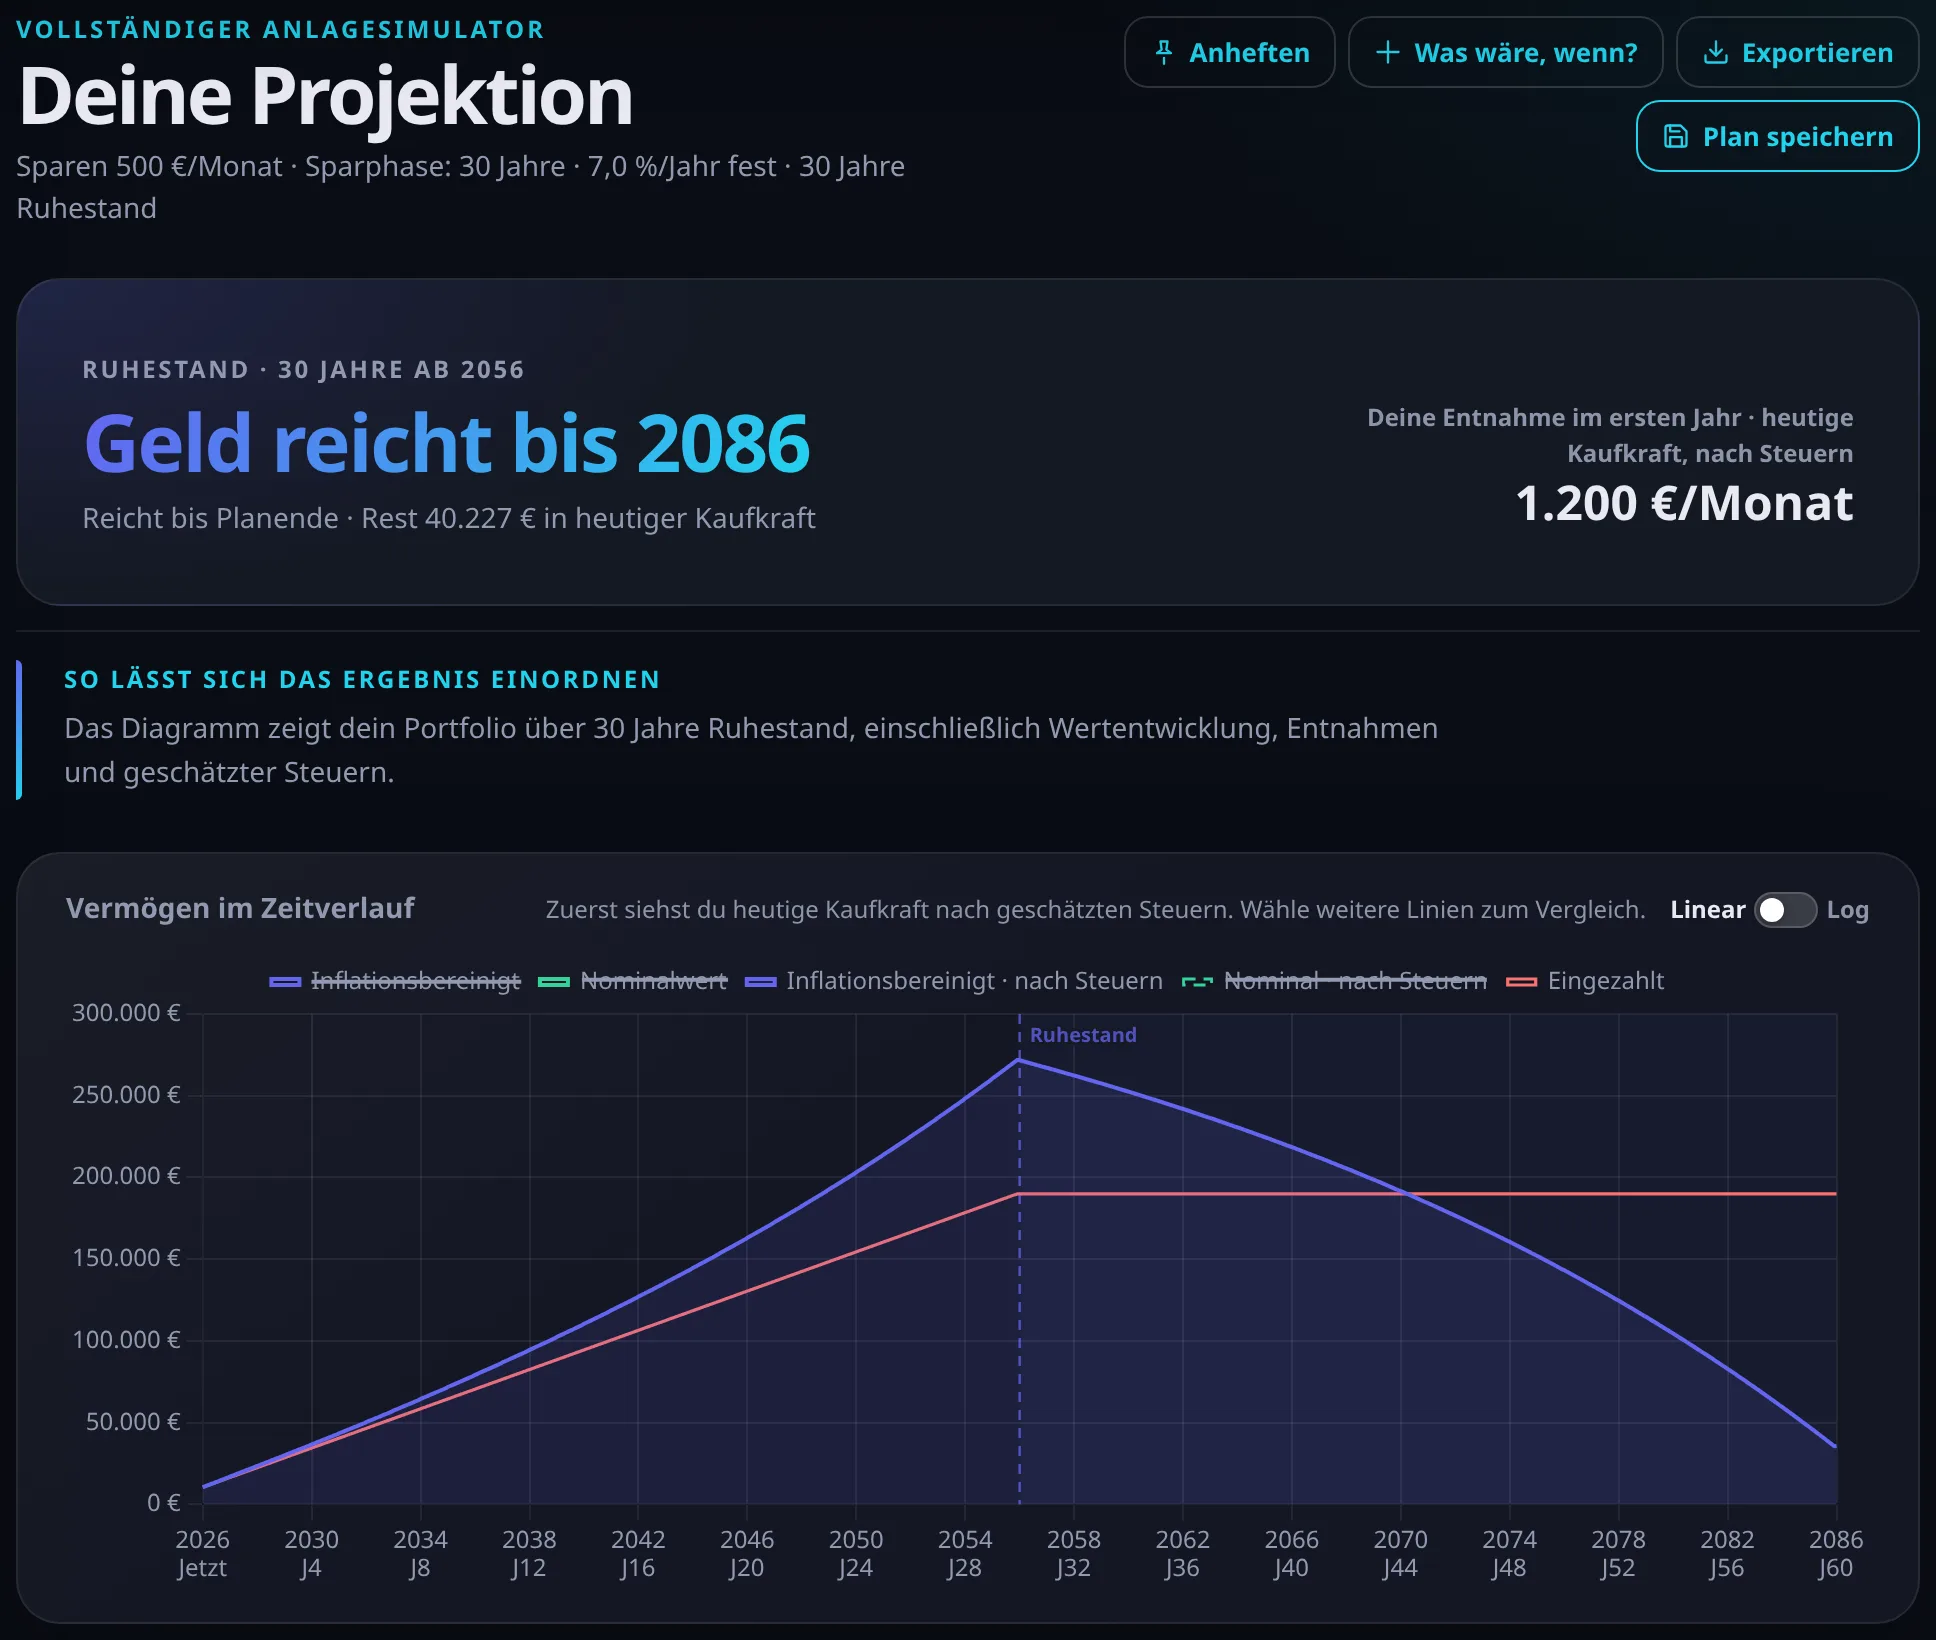
Was der Simulator abbildet und ein Rechner nicht leistet
- Deutsche Steuer in der richtigen Reihenfolge Teilfreistellung vor dem Sparerpauschbetrag, die ältesten Anteile zuerst verkauft und jeden Januar die Vorabpauschale. Ein Verkauf wird in dem Monat besteuert, in dem er stattfindet. Eine Schätzung, keine Steuerbescheinigung der Bank.
- Eine Rente, die später beginnt Überbrücke die Jahre bis dahin allein aus dem Portfolio. Sobald die Rente beginnt, trägt das Portfolio nur noch den Rest deines Zieleinkommens.
- Risiko, das du selbst setzt Setze einen Crash an den Planbeginn oder den Ruhestand und sieh denselben Plan ohne ihn daneben, oder rechne tausend Monte-Carlo-Pfade mit ausgewiesener Streuung und ausgewiesenem Aufbrauchrisiko.
- Echte Historie und deine eigenen Positionen Spiele eine echte monatliche Indexreihe in Euro nach oder projiziere einzelne Positionen mit eigenem Einstandswert, eigenem Sparplan und einmaligen Käufen und Verkäufen.
Durchgerechnet, mit sichtbaren Annahmen
Drei Ruhestandsfragen, die diese Seite beantwortet
Rentenüberbrückung
Was ändert sich, wenn die Rente später beginnt?
Ein festes Monatseinkommen über dreißig Jahre, in den ersten 7 Jahren allein aus dem Portfolio und danach geteilt mit der Rente. Öffnet den Simulator mit genau diesen Zahlen.- Startvermögen
- 900.000 €
- Einkommen in heutiger Kaufkraft
- 3.000 € / Monat
- Rente ab Jahr 8
- 1.500 € / Monat
- Rendite und Inflation
- 7 % · 2,5 %
4-Prozent-Regel
Wie verändert sich die Vier-Prozent-Regel nach deutschen Steuern?
Sieh die Regel, ihre Annahmen und den geschätzten verfügbaren Betrag.- Startvermögen
- 500.000 €
- Davon eingezahlt
- 200.000 €
- Entnahme, 4 % des Startwerts
- 1.667 € / Monat
- Rendite und Inflation
- 7 % · 2,5 %
Reihenfolgerisiko
Könnten frühe Marktverluste meinen Ruhestand gefährden?
Verschiebe denselben Crash innerhalb eines Ruhestands, um das Timingrisiko zu isolieren.- Startvermögen
- 500.000 €
- Einkommen in heutiger Kaufkraft
- 2.000 € / Monat
- Crash
- -35 %
- Rendite und Inflation
- 7 % · 2,5 %
Die Zahlen prüfen und einen Plan aufbewahren
Nicht sicher, ob du das alles glauben solltest?
Jede Formel auf dieser Seite ist ausgeschrieben, mit einem durchgerechneten Beispiel von Anfang bis Ende.
Methodik lesenSpäter wieder einsteigen?